Dobrze udokumentowane zniszczenia w mieszkaniu przed zgłoszeniem szkody ubezpieczycielowi to komplet dowodów: zdjęcia i nagranie wideo wykonane przed sprzątaniem, protokół przyczyny zdarzenia oraz lista uszkodzeń z wymiarami i dowodami wartości. Materiał powinien pokazywać w jednym ciągu źródło szkody, jej zakres w całych pomieszczeniach oraz detale uszkodzeń ze skalą (np. miarka, kartka A4), a film przejścia bez cięć ułatwia weryfikację metrażu i kolejności szkód. Do dokumentacji dołącza się potwierdzenia przyczyny: przy zalaniu protokół administracji/wspólnoty i dane sprawcy, przy pożarze notatkę straży, przy przepięciu potwierdzenie elektryka lub serwisu oraz dane zdarzenia. W protokole i kosztorysie należy ująć także szkody pośrednie i prace towarzyszące (osuszanie, gruntowanie, gładź, malowanie całych ścian, wymiana elementów w komplecie), a korespondencję i załączniki porządkować oraz numerować na potrzeby ewentualnego odwołania.
Jakie dokumenty do zgłoszenia szkody w mieszkaniu przygotować, żeby ubezpieczyciel nie zaniżył wypłaty?
Ten poradnik pokazuje, jak skompletować dokumenty do zgłoszenia szkody w mieszkaniu i jak udokumentować zniszczenia tak, aby likwidator nie miał podstaw do obcięcia świadczenia. Opieram się na praktyce prowadzenia spraw poszkodowanych, gdzie o wyniku często decyduje nie sama polisa, tylko jakość materiału dowodowego. HelpExpert pomaga ocenić, czy zebrane dowody wystarczą do uzyskania pełnej rekompensaty oraz jak poprowadzić korespondencję z ubezpieczycielem.
Najwięcej sporów zaczyna się od braków w protokole szkody, nieczytelnych zdjęć i niepełnych rachunków, dlatego już na etapie zgłoszenia szkody w nieruchomości dobrze jest działać według konkretnej checklisty. Z doświadczenia w prowadzeniu spraw wiem, że dopiero po zebraniu dowodów warto sprzątać i wyrzucać zniszczone rzeczy, bo później trudno odtworzyć zakres szkody majątkowej.
Jak zrobić zdjęcia i nagrania, żeby dokumenty do zgłoszenia szkody w mieszkaniu były nie do podważenia?
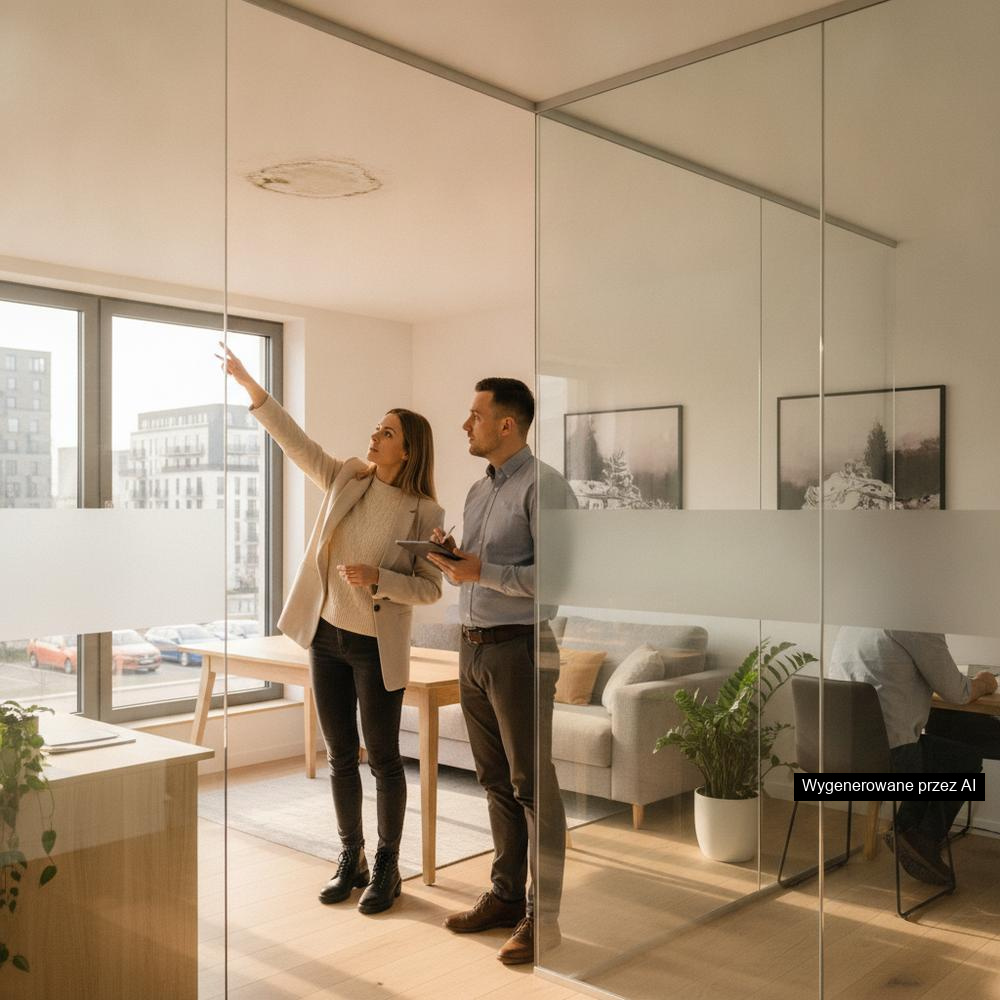
Dokumenty do zgłoszenia szkody w mieszkaniu powinny zaczynać się od materiału zdjęciowego, który pokazuje przyczynę, zakres i skutki zniszczeń w jednym ciągu. Zrób ujęcia ogólne całego pomieszczenia, potem zbliżenia uszkodzeń oraz elementów wskazujących źródło szkody, na przykład zawór, wężyk, ścianę przy pionie, okno po wichurze. Dodaj krótki film przejścia przez mieszkanie bez cięć, z komentarzem co i gdzie zostało uszkodzone. W praktyce najczęściej spotykamy się z odmową dopłaty, gdy zdjęcia nie pokazują skali szkody albo są zrobione już po częściowym sprzątaniu.
Jakie dokumenty do zgłoszenia szkody w mieszkaniu zebrać przy zalaniu, pożarze lub przepięciu?
Dokumenty do zgłoszenia szkody w mieszkaniu warto dobrać do rodzaju zdarzenia, bo ubezpieczyciel inaczej weryfikuje zalanie, a inaczej pożar czy przepięcie. Przy zalaniu kluczowy jest protokół szkody od administracji lub wspólnoty oraz dane sprawcy, jeśli to szkoda z OC sąsiada. Przy pożarze liczy się notatka straży pożarnej i potwierdzenie przyczyny, bo to wpływa na odpowiedzialność z polisy. Przy przepięciu przydaje się potwierdzenie interwencji serwisu albo elektryka i opis uszkodzeń sprzętu. Poszkodowani często pytają o paragony, ale równie ważne są zdjęcia tabliczek znamionowych i opis wieku rzeczy, gdy dowodów zakupu nie ma.
Co wpisać w protokole szkody i kosztorysie, żeby ubezpieczyciel nie zaniżył odszkodowania?
Protokół szkody musi opisywać wszystkie uszkodzone elementy oraz ich stan sprzed zdarzenia, bo to jest baza do decyzji odszkodowawczej i późniejszego odwołania. Dopilnuj, aby likwidator ujął nie tylko widoczne zniszczenia, ale też skutki pośrednie, na przykład zawilgocenie warstw podłogi, odspojenie tynku, uszkodzenie listew, konieczność osuszania. Jeśli dostajesz kosztorys naprawy, sprawdź stawki robocizny, zakres prac i materiały, bo zaniżone odszkodowanie często wynika z pominięcia gruntowania, gładzi, malowania całych ścian lub wymiany elementów w komplecie. Gdy spór trwa, pomocna bywa opinia biegłego i porównanie z ofertami wykonawców, a w razie potrzeby sprawę można kierować do Rzecznika Finansowego lub do sądu cywilnego.
Kiedy dokumenty do zgłoszenia szkody w mieszkaniu uzupełniać, a kiedy składać odwołanie i wezwanie do zapłaty?
Dokumenty do zgłoszenia szkody w mieszkaniu uzupełniaj od razu, gdy ubezpieczyciel prosi o dodatkowe wyjaśnienia, bo termin na decyzję co do zasady wynosi 30 dni od zgłoszenia, a brak materiału dowodowego wydłuża postępowanie likwidacyjne. Jeśli decyzja przychodzi zaniżona, zacznij od pisemnego odwołania z załącznikami, a gdy to nie działa, przygotuj wezwanie do zapłaty i rozważ ugodę pozasądową, aby ograniczyć czas sporu. Codzienna praca z klientami pokazuje, że kluczowe jest trzymanie porządku w korespondencji, numerowanie załączników i zachowanie potwierdzeń nadania, bo to później buduje pozycję w negocjacjach. Gdy sprawa zahacza o przedawnienie roszczeń albo wymaga opinii rzeczoznawcy, konsultacja z Centrum Odszkodowań Help Expert pozwala szybko ocenić, czy materiał dowodowy wystarczy do dopłaty.
Przeczytaj także: Jak zebrać dokumentację medyczną, która wzmocni roszczenie za szkodę na zdrowiu
Najczęściej zadawane pytania
Jak udokumentować szkodę, żeby można było wyliczyć metraż i zakres prac?
Zrób zdjęcia ujęć ogólnych każdego pomieszczenia oraz zbliżenia uszkodzeń, a dodatkowo nagraj film przejścia bez cięć, pokazując kolejno ściany, sufity i podłogi. Na zdjęciach umieść punkt odniesienia (np. miarkę, poziomicę lub kartkę A4), żeby było widać skalę i wysokość zawilgocenia albo pęknięć. Spisz listę uszkodzonych elementów z orientacyjnymi wymiarami (np. długość ściany, metraż paneli) i dołącz ją jako załącznik do zgłoszenia.
Czy mogę sprzątnąć i wyrzucić zniszczone rzeczy przed oględzinami?
Najpierw wykonaj pełną dokumentację zdjęciową i wideo oraz spisz listę zniszczonych rzeczy, bo po sprzątaniu trudniej wykazać zakres szkody. Jeśli musisz usunąć elementy ze względów bezpieczeństwa lub higieny, zachowaj je do czasu oględzin albo przynajmniej zrób zdjęcia z każdej strony i oznacz, co to jest. Warto też zachować potwierdzenia kosztów działań ratunkowych (np. osuszanie, zabezpieczenie), bo często podlegają zwrotowi w ramach likwidacji szkody.
Co zrobić, gdy nie mam paragonów, faktur albo dowodów zakupu?
Zbierz dowody zastępcze: zdjęcia tabliczek znamionowych, instrukcje, karty gwarancyjne, potwierdzenia płatności z konta oraz zdjęcia rzeczy sprzed szkody, jeśli je masz. Dołącz opis wieku, marki, modelu i stanu przed zdarzeniem, a także orientacyjne ceny rynkowe z 2–3 ofert (wydruki lub linki). Przy rzeczach w zabudowie lub wykończeniu mieszkania pomocne są też umowy z wykonawcą, kosztorysy remontowe i zdjęcia z etapu prac.
Jakie dokumenty potwierdzają przyczynę zdarzenia (zalanie, pożar, przepięcie)?
Przy zalaniu najczęściej liczy się protokół od administracji/wspólnoty, wskazanie źródła wycieku oraz dane sprawcy, jeśli szkoda jest z OC sąsiada. Przy pożarze kluczowa jest notatka straży pożarnej i informacja o przyczynie, bo wpływa na odpowiedzialność z polisy. Przy przepięciu warto mieć potwierdzenie interwencji elektryka lub serwisu, opis uszkodzeń oraz datę i godzinę zdarzenia (np. z komunikatu dostawcy energii, jeśli był).
Jak przygotować załączniki do odwołania, gdy ubezpieczyciel zaniżył wycenę?
Dołącz kosztorys lub wyceny od wykonawców oraz wskaż pozycje pominięte w kalkulacji (np. gruntowanie, gładź, malowanie całych ścian, wymiana elementów w komplecie). Uporządkuj materiał: numeruj załączniki, dodaj spis dokumentów i dołącz zdjęcia powiązane z konkretnymi pozycjami kosztorysu. Wyślij odwołanie w formie pozwalającej zachować dowód nadania i doręczenia, bo to ułatwia dalsze kroki, jeśli sprawa trafi do Rzecznika Finansowego lub sądu.